Per anni abbiamo dato per scontato che l’integrazione europea fosse un processo irreversibile. Eppure, la storia recente racconta qualcosa di diverso. Brexit, la crescita dei movimenti euroscettici e, da ultimo, il terremoto politico emerso dalle elezioni regionali tedesche ricordano chel’Unione Europea non è un’entità eterna né una destinazione inevitabile della storia, ma una costruzione politica che continua a essere discussa, contestata e ridefinita. L’avanzata di AfD in Meclemburgo-Pomerania Anteriore e il successo di Die Linke a Berlino rappresentano l’ennesimo segnale di un panorama politico sempre più frammentato e distante dagli equilibri che hanno sostenuto il progetto europeo negli ultimi decenni. Naturalmente, parlare oggi della fine dell’Unione Europea o della scomparsa dell’euro resta, almeno per il momento, uno scenario più ipotetico che reale. Ma proprio per questo emerge una domanda interessante: esiste qualcuno che sta provando a capire, senza slogan, senza ideologie e senza allarmismi, cosa accadrebbe davvero se un giorno la moneta unica non esistesse più? In fondo, gran parte del dibattito pubblico si concentra sul “se”. Molto meno, però, sul “come”.
L’euro è (in)sostenibile?
Le problematiche geopolitiche ed economiche hanno spesso messo in difficoltà l’euro in passato. Riflettere dello scenario di un suo possibile momento di crisi e del rischio di una fine dell’integrazione monetaria europea è dunque tutto fuorché da escludere nell’analisi strategica contemporanea. Come scriveva l’economista Gabriele Pinosa nel 2017 nel paper “L’insostenibilità dell’euro e la definizione di una way out”: «Si rende necessario attivare tutte le energie possibili per preparare adeguatamente un processo che si rivelerà denso di incognite, sia da un punto di vista economico-finanziario che giuridico-legale». In fondo, la domanda che resta aperta non è tanto se l’euro finirà, ma se l’Europa sarà capace di riformarlo prima che siano gli eventi a mettere alla prova la sua tenuta.
Nella ricerca Pinosa, fondatore di Go-Spa Consulting, si pone un interrogativo che ha continuato a analizzare per oltre dieci anni, cercando di capire, se l’euro dovesse un giorno cessare di esistere, come avverrebbe concretamente la sua dissoluzione e quali sarebbero le conseguenze economiche di un evento che oggi quasi nessuno considera possibile.
Prima ancora di chiederci come potrebbe avvenire una dissoluzione dell’euro, vale la pena approfondire perché una parte degli economisti sostiene effettivamente che la moneta unica presenti fragilità strutturali irrisolte. Il citato Pinosa già nel 2016 dedicò un intero studio al tema dell’eventuale insostenibilità dell’euro sottolineando che il problema non sarebbe l’euro in sé, ma il fatto che l’Europa ha costruito una moneta unica senza completare l’architettura politica, fiscale e istituzionale necessaria a sostenerla nel lungo periodo. Secondo Pinosa, la crisi finanziaria del 2008 non avrebbe infatti creato le fragilità dell’Eurozona, ma avrebbe semplicemente portato alla luce problemi che erano presenti fin dalla nascita della moneta unica. Nel suo lavoro, Pinosa riprende ampiamente le analisi del premio Nobel Joseph Stiglitz, che individua proprio nell’euro uno dei principali fattori della debole performance economica europea degli ultimi decenni. Il cuore del ragionamento è che una moneta unica funziona soltanto se i Paesi che la condividono sono sufficientemente simili oppure dispongono di strumenti capaci di assorbire gli shock economici.
L’Eurozona non è un’area valutaria ottimale
Gli economisti chiamano questo concetto “Area Valutaria Ottimale“. In teoria, un’unione monetaria dovrebbe essere accompagnata da elevata mobilità del lavoro, integrazione fiscale, sistemi di trasferimento delle risorse tra aree forti e aree deboli, convergenza dell’inflazione, mercati del lavoro flessibili e un sistema bancario realmente unificato.
Secondo Pinosa, il problema è che l’Eurozona non soddisfa pienamente molti di questi requisiti. I lavoratori europei continuano ad esempio a muoversi molto meno rispetto a quanto accade, ad esempio, negli Stati Uniti. Le differenze linguistiche, culturali e normative rappresentano ancora una barriera rilevante. Allo stesso tempo, quando una regione americana entra in difficoltà economica, una parte consistente del sostegno arriva automaticamente dal bilancio federale; nell’Eurozona, invece, il peso delle politiche sociali e della spesa pubblica resta per gran parte a carico dei singoli Stati. Per questo motivo l’assenza di questi elementi non è neutrale, ovvero la moneta unica, per come è stata costruita e sviluppata, rischia di diventare essa stessa…una fonte di squilibrio economico. Un’altra parte centrale della sua analisi riguarda la crescente divergenza economica tra Germania e Paesi dell’Europa meridionale.
All’inizio dell’era dell’euro i saldi commerciali delle principali economie europee erano relativamente vicini. Negli anni successivi, invece, la situazione avrebbe iniziato a cambiare profondamente: la Germania ha accumulato surplus commerciali sempre più elevati, mentre diversi Paesi del Sud Europa hanno registrato deficit persistenti.
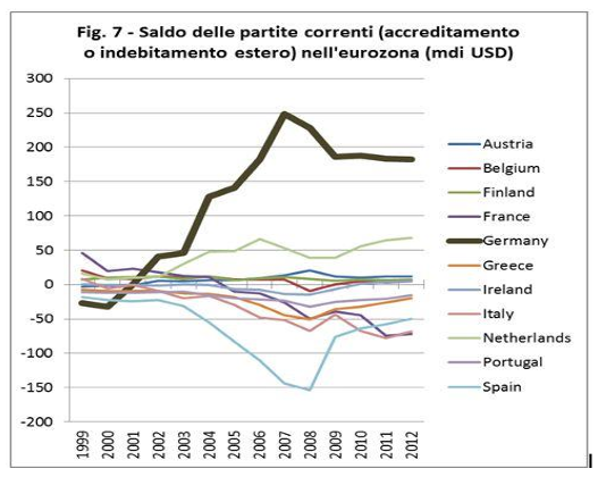
Tale chiave di lettura respinge però una spiegazione semplicistica secondo cui questo fenomeno sarebbe dovuto esclusivamente alla superiorità dell’industria tedesca. A suo giudizio, un ruolo importante lo avrebbe avuto la scelta di contenere la crescita dei salari e della domanda interna, favorendo un modello economico fortemente orientato alle esportazioni (una forma di “mercantilismo tedesco”). I vantaggi competitivi della Germania sono quindi cresciuti proprio all’interno di un sistema in cui gli altri Paesi non potevano più ricorrere alla svalutazione della propria valuta per recuperare competitività. Con la moneta unica questa valvola di sfogo è scomparsa e gli squilibri commerciali si sono accumulati per anni senza trovare un meccanismo automatico di correzione.
Come abbandonare un’unione monetaria
Arriviamo quindi al punto più pragmatico dell’analisi, e cioè: se davvero una crisi esistenziale della moneta unica dovesse materializzarsi, come funzionerebbe concretamente un’uscita dall’euro e quali sarebbero le conseguenze economiche per cittadini, imprese e mercati finanziari? Secondo lo studio How to abandon the common currency in exchange for a new national currencyrealizzato da un gruppo di economisti guidati da Tuomas Malinen, il processo sarebbe molto più tecnico e meno cinematografico di quanto spesso si immagini. L’uscita avverrebbe infatti nel momento in cui uno Stato europeo dichiarasse una nuova valuta nazionale come unica moneta legale sul proprio territorio e la banca centrale smettesse di convertire automaticamente euro e nuova valuta in rapporto uno a uno. Da quel momento i mercati inizierebbero immediatamente a trattare le due monete come strumenti diversi, assegnando a ciascuna un proprio valore.
Il vero problema, però, non sarebbero le banconote ma i sistemi finanziari. Gli autori individuano tre questioni centrali: mantenere operativo il sistema dei pagamenti, evitare il collasso di banche e imprese e gestire le inevitabili tensioni con gli altri Paesi dell’unione monetaria. Per questo motivo una fuoriuscita dall’euro richiederebbe una preparazione dettagliata e, soprattutto, riservata. Il paper sottolinea che, se cittadini e investitori venissero a conoscenza in anticipo dei piani di uscita, potrebbero trasferire rapidamente i propri capitali all’estero, provocando una corsa agli sportelli e mettendo sotto pressione il sistema bancario ancora prima dell’introduzione della nuova valuta. È esattamente ciò che si osservò durante la crisi greca del 2015, quando il congelamento della liquidità da parte della BCE contribuì alla chiusura temporanea delle banche e all’introduzione dei controlli sui capitali. In uno scenario del genere, tutti i depositi bancari, i mutui e gran parte dei contratti regolati dal diritto nazionale verrebbero probabilmente convertiti automaticamente nella nuova valuta al tasso iniziale di uno a uno. È il principio giuridico noto come lex monetae: uno Stato sovrano può decidere quale sia la moneta legale all’interno della propria giurisdizione e ridenominare gli obblighi denominati nella vecchia valuta.
Un processo difficile, ma non impossibile
Diverso sarebbe il caso dei contratti sottoposti a legislazioni straniere, che potrebbero continuare a essere denominati in euro e dare vita a lunghe controversie legali. Un altro passaggio fondamentale riguarderebbe le banche. Se la nuova valuta si svalutasse rispetto all’euro, i debiti esteri di istituti finanziari, imprese e enti pubblici aumenterebbero automaticamente di valore, creando il rischio di insolvenze.
Per questo, secondo gli autori, la banca centrale nazionale dovrebbe essere pronta a fornire liquidità d’emergenza e, in casi estremi, persino ricapitalizzare parte del sistema bancario per evitare una crisi finanziaria. Contrariamente a quanto si tende a pensare, tuttavia, il paper sostiene che la fine di un’unione monetaria non equivale necessariamente al collasso dell’economia. Gli autori ricordano che la separazione monetaria tra Repubblica Ceca e Slovacchia nel 1993 avvenne senza gravi conseguenze economiche e citano uno studio dell’economista Andrew Rose, secondo cui le decine di uscite da unioni monetarie osservate nel mondo tra il 1946 e il 2005 non hanno generalmente prodotto le catastrofi macroeconomiche spesso evocate nel dibattito pubblico. Questo non significa che la dissoluzione dell’euro sarebbe semplice o indolore. Significa però che, almeno secondo l’analisi di Malinen e dei suoi colleghi, e riproposta da Pinosa, si tratterebbe prima di tutto di un gigantesco esercizio di ingegneria finanziaria, giuridica e politica. Un processo complesso, ricco di incognite e potenzialmente traumatico, ma non necessariamente impossibile.
Cosa accadrebbe se un Paese uscisse dall’euro
Un ulteriore tassello interessante arriva da un altro studio, il paper di Roger Bootle per Capital Economics, intitolato Leaving the euro: A practical guide, vincitore del Wolfson Economics Prize nel 2012. Secondo l’analisi, l’uscita dall’euro non va pensata come un singolo evento, ma come la combinazione di due processi distinti. Da una parte c’è la ridenominazione, cioè la conversione di stipendi, prezzi, conti correnti e contratti in una nuova valuta nazionale. Dall’altra c’è la svalutazione, ovvero il calo del valore di quella nuova moneta sui mercati internazionali. Ed è proprio la svalutazione il vero meccanismo attraverso cui un Paese potrebbe recuperare competitività, ben semplificato con il cosiddetto “Swan Diagram”.
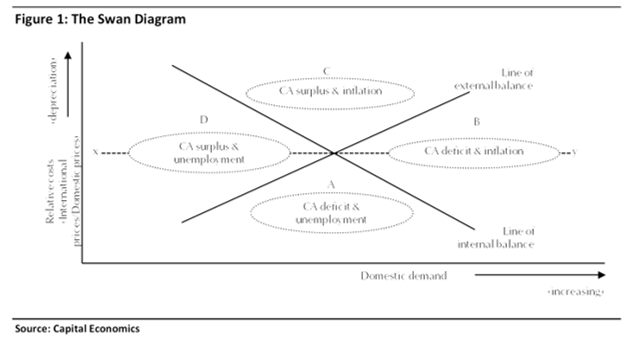
Gli autori sostengono infatti che i Paesi periferici dell’Eurozona non avrebbero bisogno soltanto di aggiustare la domanda interna, ma anche di riportare il tasso di cambio reale su livelli più competitivi. Di quanto però dovrebbe svalutarsi una nuova valuta? Secondo gli autori, per recuperare la competitività perduta dall’introduzione dell’euro, la Grecia e il Portogallo avrebbero avuto bisogno di una svalutazione fino al 40%; Italia e Spagna di circa il 30%; l’Irlanda tra il 15 e il 20%. Naturalmente una simile svalutazione non sarebbe indolore. Il principale effetto collaterale sarebbe l’inflazione importata. Tuttavia, gli autori ritengono che l’impatto sarebbe probabilmente più contenuto di quanto spesso si immagini. Le loro stime parlano di un aumento dei prezzi nell’ordine del 10-15% distribuito nell’arco di due anni, con un incremento dell’inflazione annuale compreso tra il 5% e il 7%. Il vero nodo, però, sarebbe il debito. Su questo punto il paper converge con molte delle riflessioni già riportate da Pinosa. Un Paese che uscisse dall’euro non potrebbe permettersi di mantenere integralmente il proprio debito denominato in euro.
Se una nuova valuta si svalutasse del 30-40%, il peso reale di quel debito esploderebbe. Per questo motivo il documento sostiene che una ridenominazione nella nuova valuta sarebbe praticamente inevitabile per gran parte del debito pubblico seguito anche da haircut sostanziali. Forse la parte più sorprendente del paper riguarda però la configurazione futura dell’Europa monetaria. Gli autori ritengono che la soluzione economicamente più coerente non sarebbe una semplice permanenza dell’attuale Eurozona, ma la nascita di un nucleo settentrionale formato da Germania, Austria, Paesi Bassi, Finlandia e Belgio, economie considerate più omogenee tra loro. I Paesi dell’Europa meridionale, al contrario, difficilmente costituirebbero una vera area valutaria ottimale, e nel lungo periodo sarebbero probabilmente destinati a recuperare valute nazionali autonome.
Allarmismo? No, realismo
Al di là delle valutazioni politiche e delle previsioni su ciò che accadrà nei prossimi anni, il punto centrale sollevato dalle analisi precedentemente riportate è che ignorare il tema non lo rende meno rilevante. Se l’euro è una costruzione economica e politica, allora anche la sua eventuale dissoluzione merita di essere studiata con serietà, senza pregiudizi e senza allarmismi. Da questo quadro complessivo si evince come il vero nodo non sia tanto stabilire se l’uscita dalla moneta unica sia auspicabile, quanto comprendere se un’unione monetaria possa restare sostenibile nel lungo periodo senza quei meccanismi di integrazione fiscale, economica e politica che la teoria delle aree valutarie ottimali considera essenziali. In assenza di questi correttivi il rischio è che gli squilibri tra economie forti ed economie più deboli continuino ad accumularsi fino a rendere inevitabile un qualche tipo di aggiustamento. Prepararsi a uno scenario estremo non significa dunque augurarselo. Significa riconoscere che nessun sistema è immutabile e che comprendere in anticipo i possibili percorsi di uscita è parte integrante di una corretta analisi del rischio.
Abbonati e diventa uno di noi
Se l'articolo che hai appena letto ti è piaciuto, domandati: se non l'avessi letto qui, avrei potuto leggerlo altrove? Se pensi che valga la pena di incoraggiarci e sostenerci, fallo ora.